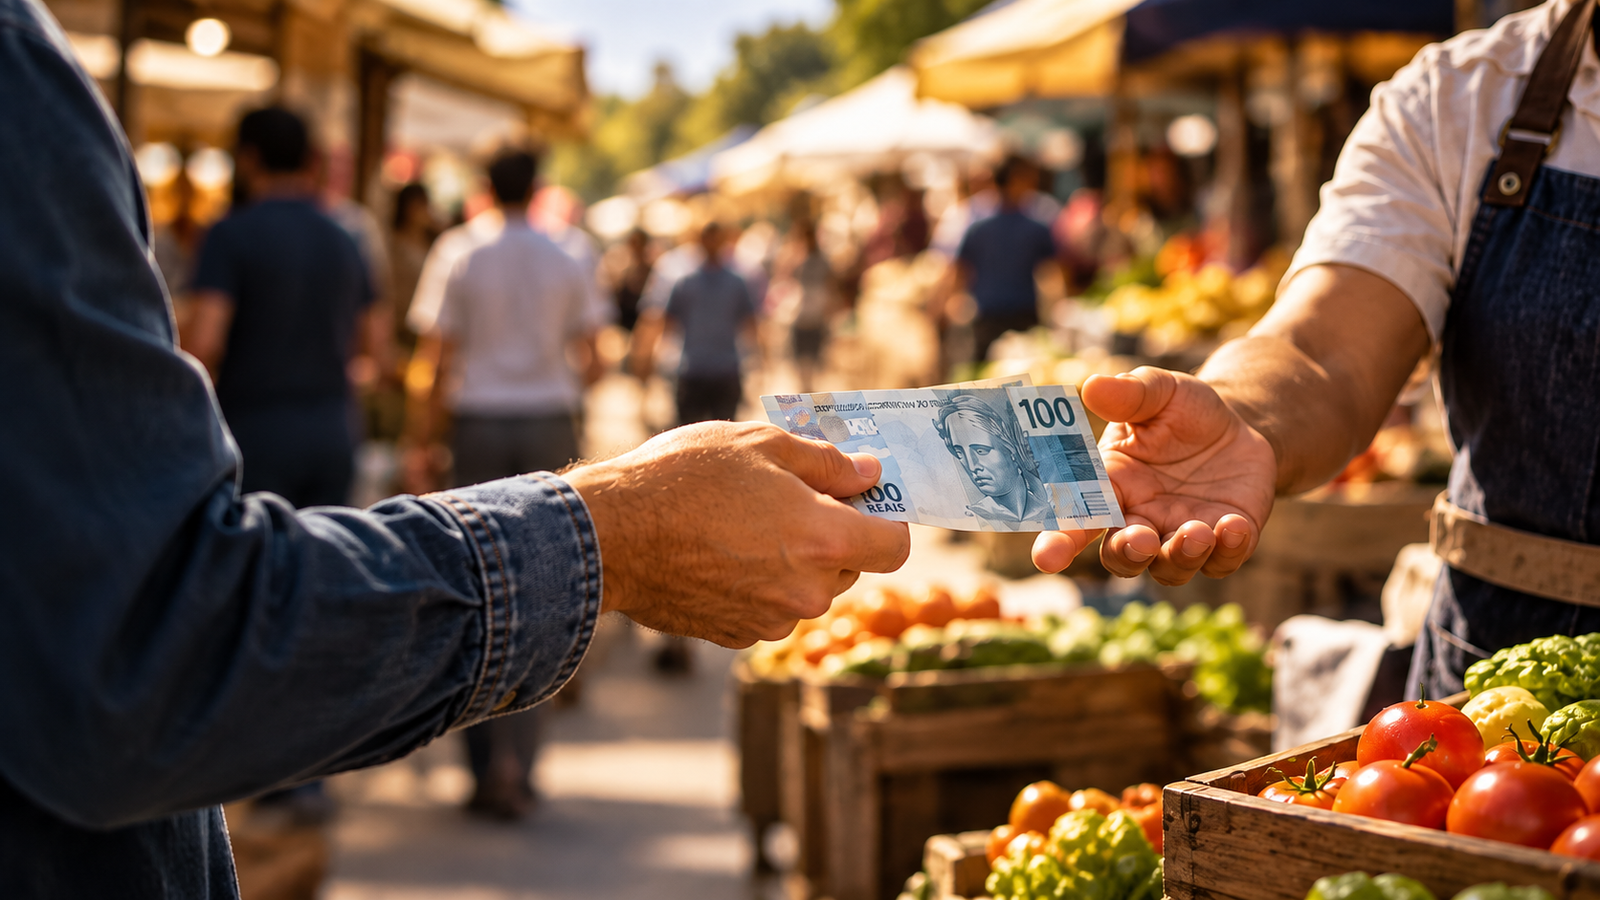
Imagine uma compra trivial. Você entrega algumas notas, aproxima um cartão ou transfere um valor por aplicativo. A outra pessoa aceita. Ela não precisa conhecer você, saber onde trabalha ou confiar que cumprirá uma promessa no futuro. A transação funciona porque o pagamento desloca a confiança para outro lugar: para a expectativa de que aquilo recebido continuará sendo utilizável depois.
Essa característica parece tão normal que quase desaparece diante dos nossos olhos. Mas ela contém uma das propriedades mais importantes do dinheiro. Uma moeda permite que duas pessoas sem vínculo pessoal troquem bens, serviços ou direitos porque ambas operam dentro de uma rede muito maior do que a relação entre elas.
A explicação costuma ser resumida em uma palavra: confiança. O problema é que, sozinha, ela explica pouco. Dizer que uma moeda circula “porque as pessoas confiam nela” apenas reformula a pergunta. Confiam em quê? E por quê?
A resposta se torna mais clara quando a confiança é decomposta em mecanismos.
Você aceita porque espera conseguir repassar
Uma moeda funciona como meio de troca quando quem a recebe tem razões para acreditar que outras pessoas também a receberão. Não é preciso imaginar uma certeza absoluta. Basta que a expectativa seja forte o suficiente para tornar razoável aceitar aquele instrumento em vez de exigir outro bem imediatamente útil.
Modelos de busca monetária exploram justamente esse problema. Quando trocar diretamente é difícil — porque quem possui o que você deseja talvez não queira aquilo que você oferece — um objeto amplamente aceitável pode reduzir esse desencontro. Kiyotaki e Wright mostraram como propriedades do objeto e expectativas sobre sua aceitação podem fazê-lo funcionar como meio de troca dentro de uma rede de transações [1].
Esses modelos não descrevem toda a história do dinheiro. Sua utilidade aqui é mais limitada: mostram que a aceitação de um meio de troca pode depender da expectativa de que ele será aceito novamente.
Isso cria uma dinâmica de rede. Quanto mais pessoas aceitam uma moeda, mais útil tende a ser recebê-la; quanto mais útil é recebê-la, maior pode ser o incentivo para aceitá-la. A moeda conecta transações separadas. O padeiro não precisa desejar o serviço prestado pelo eletricista que lhe paga. Ele aceita o pagamento porque espera usá-lo depois para comprar farinha, pagar aluguel, remunerar alguém ou quitar outra obrigação.
É assim que o dinheiro pode ampliar a escala da coordenação econômica: a confiança deixa de precisar ser construída do zero em cada encontro.
A aceitação cresce quando deixa de depender de cada encontro
A expectativa de reuso, porém, não nasce no vazio. Para que uma rede monetária se torne robusta, as pessoas precisam encontrar razões recorrentes para continuar usando a mesma unidade e o mesmo meio de pagamento.
Algumas dessas razões podem vir das próprias características do instrumento. Durabilidade, divisibilidade, facilidade de transporte, relativa escassez ou possibilidade de verificar autenticidade podem tornar um objeto mais conveniente em certos contextos. Isso ajuda a compreender por que metais, moedas cunhadas e outros objetos desempenharam funções monetárias em diferentes sociedades.
Mas propriedades materiais não resolvem o problema inteiro. Uma nota de alto valor nominal pode ter custo físico mínimo. Um depósito bancário não precisa existir como objeto material. Uma unidade registrada eletronicamente pode circular sem carregar valor de uso proporcional ao que compra.
A aceitação monetária também depende, portanto, de estruturas que ultrapassam o objeto: formas de contabilizar preços, contratos denominados na mesma unidade, sistemas de pagamento, instituições financeiras, práticas comerciais e expectativas de continuidade.
O Banco Central Europeu define dinheiro como um ativo aceito por consentimento geral como meio de troca e destaca suas funções de unidade de conta, meio de pagamento e reserva de valor [2]. Essas funções se reforçam, mas não são idênticas. Quando preços, salários, contratos e obrigações são expressos na mesma unidade, recebê-la pode se tornar mais conveniente porque grande parte da vida econômica já está organizada em torno dela.
A moeda, nesse sentido, não é apenas algo que passa de mão em mão. Ela também oferece uma linguagem comum para registrar e liquidar relações econômicas.
O Estado importa, mas “curso legal” não resolve sozinho
Nesse ponto surge outra explicação intuitiva: a moeda seria aceita porque o governo determina que ela deve ser aceita.
A autoridade pública pode ser muito importante. Estados definem unidades monetárias, recebem pagamentos, cobram impostos, regulam sistemas de liquidação, emitem ou dão suporte a formas de dinheiro e estabelecem regras jurídicas para dívidas. Essas funções podem criar demanda recorrente e reduzir a incerteza sobre qual unidade será usada em determinadas obrigações.
Mas transformar isso em “a moeda vale porque o governo manda” produz um atalho enganoso.
Nos Estados Unidos, o Federal Reserve explica que dólares são legal tender para dívidas, encargos públicos, impostos e obrigações, mas também esclarece que não existe uma lei federal obrigando todo estabelecimento privado a aceitar dinheiro físico em uma venda, salvo quando normas estaduais determinam o contrário [3]. No Reino Unido, o Bank of England faz distinção semelhante: legal tender possui significado técnico ligado à quitação de dívidas e não significa que uma loja seja obrigada a aceitar qualquer forma de pagamento [4].
A diferença é importante. O direito pode estabelecer condições de liquidação e dar suporte institucional a uma moeda sem controlar, sozinho, todas as decisões concretas de aceitação.
Isso também impede a simplificação inversa. O fato de a aceitação não depender apenas de curso legal não torna as instituições públicas irrelevantes. Regras jurídicas, tributação, sistemas públicos de pagamento e a credibilidade das instituições monetárias podem tornar determinadas moedas mais previsíveis e úteis. O erro está em transformar uma peça do mecanismo na explicação inteira.
Aceitar uma moeda não é o mesmo que confiar no seu poder de compra
Há outra distinção decisiva: uma moeda pode continuar sendo aceita enquanto perde valor rapidamente.
Aceitação responde à pergunta: “consigo usar isto novamente?”. Poder de compra responde a outra: “quanto isto comprará?”. As duas dimensões se relacionam, mas não são iguais.
Inflação alta pode enfraquecer a disposição de manter uma moeda e, em casos extremos, reduzir também seu uso nas transações. Quando isso ocorre, agentes podem procurar alternativas mais estáveis. O Fundo Monetário Internacional documenta que, em economias sujeitas a inflação elevada, moedas estrangeiras podem passar a ser usadas não apenas como reserva de valor, mas também como unidade de conta e meio de pagamento. Em alguns casos, depois que esse uso se dissemina, ele pode persistir mesmo após a estabilização da moeda doméstica [5].
Esse fenômeno oferece um contraste importante. Uma moeda estrangeira pode ganhar aceitação cotidiana mesmo sem ser a moeda oficial doméstica. Pessoas passam a recebê-la porque esperam que fornecedores, clientes, poupadores e outros participantes também continuarão reconhecendo sua utilidade.
Ao mesmo tempo, uma moeda doméstica pode permanecer amplamente aceita durante um processo de inflação porque salários, preços, impostos, contratos e sistemas de pagamento continuam organizados em torno dela. Só quando a deterioração se torna suficientemente grande a coordenação pode começar a migrar para outra unidade ou instrumento.
Estabilidade, portanto, ajuda a sustentar a confiança monetária, mas não deve ser confundida com a própria aceitação.
Confiança só explica quando sabemos do que ela é feita
A resposta é menos elegante do que um slogan, mas mais útil.
Uma moeda passa a ser aceita por pessoas que não se conhecem quando existe expectativa suficientemente compartilhada de que ela continuará servindo depois daquela transação. Essa expectativa pode ser reforçada por vários mecanismos: uma rede já ampla de usuários, preços e contratos denominados na mesma unidade, sistemas de liquidação, reputação do emissor, convertibilidade, estabilidade esperada, regras jurídicas, obrigações públicas ou propriedades práticas do instrumento.
Nem todos esses elementos precisam estar presentes na mesma intensidade. Sua combinação muda conforme o tempo e o regime monetário. Moedas metálicas, notas conversíveis, moedas fiduciárias e moedas estrangeiras usadas informalmente não dependem exatamente das mesmas fontes de aceitabilidade.
É por isso que “confiança” não deve funcionar como palavra mágica. Se não conseguimos dizer quais expectativas, instituições, usos ou propriedades tornam razoável receber determinada moeda, ainda não explicamos o mecanismo.
O aspecto mais interessante é que o dinheiro reduz a necessidade de confiança pessoal justamente porque cria outra forma de confiança. Ao aceitar uma moeda, você não está necessariamente apostando na pessoa à sua frente. Está apostando que a rede econômica continuará reconhecendo aquele meio de pagamento depois que ela desaparecer da sua vista.
É assim que o dinheiro consegue conectar desconhecidos. Ele transforma uma relação bilateral — “eu confio em você?” — em um problema de coordenação muito maior: “há razões suficientes para acreditar que outros também aceitarão isto?”.
Quando a resposta permanece positiva, a moeda circula. Quanto mais estável é essa expectativa, menos cada transação precisa reconstruir do zero a confiança necessária para acontecer.
Referências
[1] Kiyotaki, N.; Wright, R. On Money as a Medium of Exchange. Journal of Political Economy, 97(4), 927–954, 1989. DOI: 10.1086/261634.
[2] European Central Bank. ECB Glossary — money; e What is money?.
[3] Board of Governors of the Federal Reserve System. Is it legal for a business in the United States to refuse cash as a form of payment?
[4] Bank of England. What is legal tender?; Banknote FAQs.
[5] International Monetary Fund. Economic Issues No. 24 — Full Dollarization.