Neste artigo
Pagar já exigiu gestos que tornavam a transferência de valor difícil de ignorar. Moedas saíam do bolso, notas mudavam de mãos, cheques precisavam ser preenchidos e cartões acrescentavam uma sequência visível de etapas. Hoje, uma compra pode terminar com a aproximação de um celular, a leitura de um QR code ou uma cobrança automática. O pagamento continua acontecendo, mas ocupa menos espaço na experiência de quem paga.
É daí que surge a impressão de que o dinheiro está desaparecendo. A percepção faz sentido, desde que não seja tomada ao pé da letra. Uma interface pode reduzir quase toda a complexidade aparente da transação sem eliminar contas, instrumentos, instituições, regras, processamento e liquidação. A transformação mais profunda, portanto, pode ocorrer na maneira como acessamos e percebemos o dinheiro antes de ocorrer na própria infraestrutura monetária.
A questão central deste artigo está nessa distância. Quando pagar se torna uma operação simples e quase invisível, o que muda na nossa relação com o dinheiro e o que permanece funcionando fora do campo de atenção do usuário?
A interface muda primeiro, enquanto o sistema continua abaixo dela
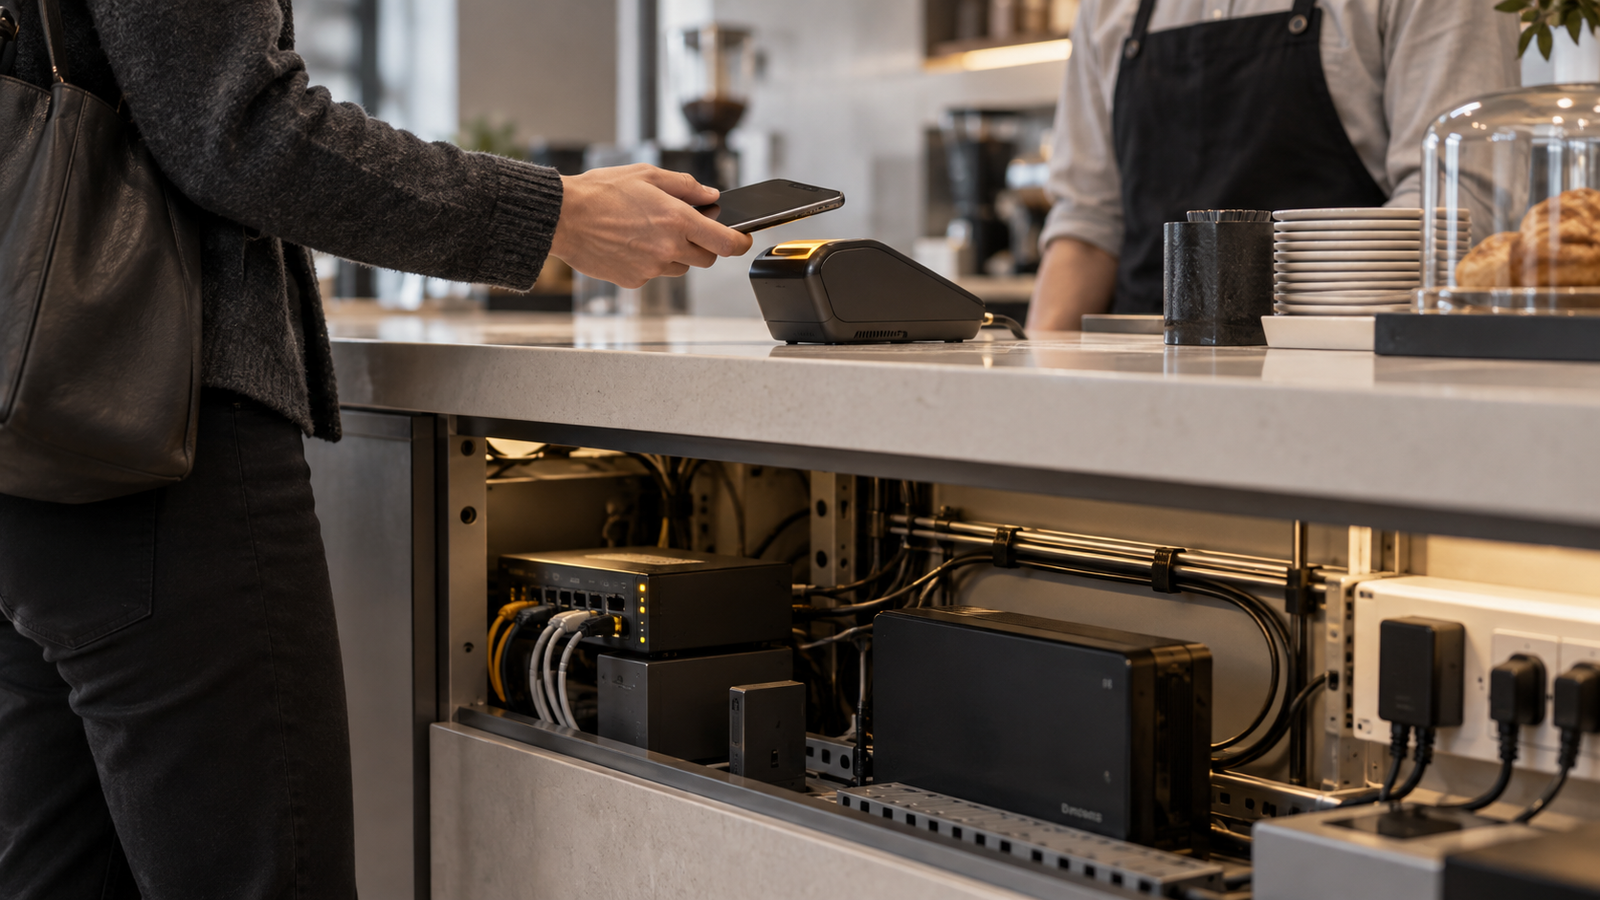
Um sistema de pagamento pode ser observado em duas camadas. Na parte que aparece para o usuário estão a conta utilizada, o instrumento de pagamento e o canal pelo qual a transação é iniciada. Abaixo dessa superfície operam etapas como autenticação, autorização, processamento, compensação e liquidação. O Banco de Compensações Internacionais descreve essa separação entre a camada de acesso do usuário e a infraestrutura que conclui a transação.[1]
Essa distinção ajuda a colocar a digitalização em escala correta. Quando alguém paga por aproximação, usa uma carteira digital ou faz uma transferência pelo celular, a experiência pode mudar radicalmente sem que tenha surgido um novo tipo de dinheiro. Em muitos casos, a novidade está no modo de acessar contas e instrumentos já inseridos em uma arquitetura institucional anterior.
Por isso, expressões como “dinheiro digital” precisam ser usadas com precisão. Saldo, instrumento de pagamento e interface cumprem funções diferentes. Um aplicativo pode transformar completamente a forma de iniciar uma operação sem alterar na mesma proporção aquilo que representa o valor ou os mecanismos que efetivamente transferem e liquidam a transação.
O Pix oferece um exemplo brasileiro útil. Para o usuário, a operação pode se resumir a escolher um contato, informar um valor e confirmar. O Banco Central, entretanto, enquadra o Pix em um arranjo com participantes, normas e infraestrutura próprios.[2] A simplicidade percebida depende justamente de uma arquitetura que executa em segundo plano aquilo que deixou de exigir atenção direta.
Menos fricção muda a experiência, mas não produz um comportamento único
A redução de etapas é uma das vantagens mais evidentes dos pagamentos digitais. Menos gestos, menos tempo e menor esforço operacional tornam o pagamento mais conveniente. Ao mesmo tempo, retirar sinais físicos da transação pode alterar a saliência do gasto. A questão relevante é verificar até onde essa mudança de experiência afeta o comportamento, sem presumir de saída que ela piora decisões.
A evidência disponível exige moderação. Uma meta-análise publicada em 2024 reuniu 392 efeitos provenientes de 71 trabalhos e encontrou, em média, maior gasto com meios sem dinheiro físico. O efeito foi pequeno, variou conforme o contexto e o tipo de consumo e mostrou enfraquecimento ao longo do tempo.[3] Isso sustenta a existência de um efeito agregado, mas não autoriza tratar pagamentos digitais como causa universal de maior gasto.
Uma mega-replicação publicada em 2026 reforçou parte do mecanismo ao comparar dinheiro físico e cartão. Em 13 replicações preregistradas, com mais de 32 mil participantes, pagar em dinheiro produziu maior “pain of paying”, o desconforto psicológico associado ao ato de gastar, do que pagar com cartão. O estudo também encontrou relação entre esse mecanismo e resultados de gasto, mas mostrou que hábitos individuais de pagamento moderam o efeito.[4]
O ponto intelectualmente útil está na variação de saliência. Diferentes formas de pagar podem tornar o custo da decisão mais ou menos perceptível, e essa diferença depende do contexto, do instrumento e do usuário. Esses resultados não transformam o dinheiro físico em ferramenta automaticamente superior de autocontrole nem autorizam tratar a interface digital como mecanismo que inevitavelmente reduz controle.
A tela também pode aumentar a visibilidade financeira
A associação entre materialidade e transparência parece intuitiva porque notas e moedas tornam a perda fisicamente observável. A experiência digital, porém, criou outra forma de visibilidade. Um aplicativo pode exibir saldo em tempo real, registrar compras, organizar despesas, enviar alertas e manter um histórico pesquisável. Uma cobrança automática pode passar quase despercebida no instante em que ocorre e reaparecer segundos depois como informação explícita na tela.
Essa mudança enfraquece a oposição simples entre dinheiro físico visível e dinheiro digital invisível. Um estudo preregistrado sobre percepção de transparência encontrou diferenças geracionais relevantes. Participantes mais velhos perceberam o dinheiro físico como mais transparente, real, difícil de esquecer e mais doloroso de gastar. Entre participantes da Geração Z, dinheiro físico e pagamentos digitais foram percebidos de forma muito mais semelhante, e o acesso fácil às informações bancárias pelo celular ajudava a explicar parte dessa diferença.[5]
O resultado não demonstra que jovens controlem melhor seus gastos por meios digitais. Ele mostra algo mais restrito e mais útil para este artigo: transparência depende também dos sinais disponíveis ao usuário. Para quem acompanha saldo e transações constantemente pelo celular, retirar dinheiro em espécie pode até reduzir a visibilidade digital do patrimônio. Para quem quase não consulta aplicativos e se orienta pelo que vê na carteira, a experiência pode ser inversa.
A abstração do pagamento, portanto, redistribui os sinais pelos quais percebemos uma transação. Parte da materialidade desaparece, mas outras formas de registro e acompanhamento podem ganhar importância. A experiência financeira se torna menos ligada ao objeto físico e mais dependente da qualidade da informação apresentada pela interface.
A simplicidade percebida depende de uma infraestrutura que continua operando
Uma boa interface permite executar tarefas complexas sem exigir conhecimento técnico sobre o sistema inteiro. Essa é uma conquista tecnológica real. O usuário não precisa acompanhar compensação e liquidação para pagar um café, assim como não precisa conhecer redes de telecomunicações para fazer uma chamada. Ainda assim, a redução da complexidade percebida não elimina a complexidade operacional.
Pagamentos digitais continuam dependendo de sistemas capazes de identificar participantes, autenticar operações, transmitir instruções, prevenir fraudes, reconciliar posições e concluir transferências de valor. Algumas dessas etapas podem ocorrer quase instantaneamente; outras podem acontecer em momentos distintos. Para o usuário, todo esse encadeamento pode caber em poucos segundos de interação com uma tela.
É nesse deslocamento que o dinheiro passa a parecer menos presente. As etapas que antes ajudavam a sinalizar o pagamento são absorvidas pela interface e deixam de participar da experiência consciente. O mesmo ocorre com intermediários e instituições. Uma carteira digital pode transmitir sensação de relação direta entre comprador e vendedor, enquanto contas, regras, provedores e mecanismos de liquidação continuam conectando os dois lados.
A conveniência moderna nasce, em parte, dessa capacidade de esconder complexidade. O ganho é real, mas precisa ser interpretado com precisão. Reduzir a complexidade percebida pelo usuário não reduz, por si só, a infraestrutura, a coordenação ou a dependência institucional.
Conveniência amplia autonomia prática e redistribui dependências
Os pagamentos digitais ampliaram possibilidades concretas. Muitas operações podem ocorrer a qualquer hora, entre pessoas distantes, sem circulação de papel e com poucas etapas visíveis. Essa facilidade reduz barreiras cotidianas, mas passa a depender de condições que o usuário nem sempre percebe quando tudo funciona: dispositivo, energia, conectividade, autenticação, disponibilidade dos sistemas, aceitação do meio utilizado e, conforme o arranjo, contas, provedores e instituições.
O dinheiro físico também carrega limitações próprias, como transporte, segurança, distância, necessidade de troco, presença física e dificuldade de recuperação quando perdido. A digitalização não elimina dependências; ela modifica sua composição. Parte das limitações materiais perde importância, enquanto cresce a relevância de infraestruturas técnicas e institucionais que operam fora do campo de visão imediato.
A posição da CERNELUME é que essa transformação deve ser julgada pela relação entre capacidade prática e compreensão, não por uma oposição simplista entre físico e digital. Conveniência é um ganho relevante, mas não equivale a ausência de custo, de risco ou de mediação. Uma interface pode aumentar a autonomia para realizar operações e, simultaneamente, transferir para sistemas externos uma parcela maior das condições necessárias para que essa autonomia exista.
Quanto menos o sistema aparece, mais importante se torna compreendê-lo
O avanço dos pagamentos digitais produz uma mudança intelectual que vai além da troca de notas e moedas por telas. À medida que interfaces bem projetadas absorvem etapas, simplificam decisões operacionais e tornam a transferência de valor quase instantânea na experiência do usuário, elas também deslocam para fora do campo de atenção uma parte crescente da arquitetura que sustenta o pagamento.
Esse deslocamento ajuda a explicar por que o dinheiro pode parecer menos presente sem ter perdido sua função nem sua infraestrutura. Também mostra por que a discussão sobre pagamentos digitais não deve ser reduzida à pergunta sobre gastar mais ou menos. O aspecto mais profundo está na separação crescente entre aquilo que o usuário percebe e aquilo de que a transação depende.
Para a CERNELUME, esse é o ponto que merece ser preservado. Quanto mais uma tecnologia consegue retirar complexidade da experiência cotidiana, mais fácil se torna confundir facilidade de uso com simplicidade do sistema. O discernimento necessário muda de lugar: já não está em acompanhar cada etapa do pagamento, mas em reconhecer que uma experiência quase sem atrito continua apoiada em regras, instituições, infraestrutura e escolhas de desenho que condicionam o que podemos fazer.
O dinheiro pode ficar menos visível sem se tornar menos importante. Quando a interface passa a ocupar quase toda a nossa atenção, compreender o que permanece por trás dela deixa de ser conhecimento técnico periférico e se torna parte da compreensão da própria vida econômica.
Referências
[1] Bank for International Settlements. Central banks and payments in the digital era. BIS Annual Economic Report 2020, Chapter III.
[2] Banco Central do Brasil. Área das instituições participantes no Pix; Normas sobre o Pix.
[3] Schomburgk, L.; Belli, A.; Hoffmann, A. Less cash, more splash? A meta-analysis on the cashless effect. Journal of Retailing, v. 100, n. 3, 2024, p. 382-403. DOI: 10.1016/j.jretai.2024.05.003.
[4] Bechler, C. J.; Catapano, R.; Huang, S.-C.; et al. A Mega-Replication of the Effect of Cash Versus Card Payment on Pain of Paying: Magnitude, Behavioral Outcomes, and Moderators. Journal of Consumer Research, 2026. DOI: 10.1093/jcr/ucag027.
[5] Parks-Stamm, E. J.; Flinner, S. M. Generational differences in payment transparency perceptions. Journal of Retailing and Consumer Services, v. 77, 2024, 103691. DOI: 10.1016/j.jretconser.2023.103691.