Em 15 de agosto de 1971, o presidente dos Estados Unidos Richard Nixon suspendeu a conversibilidade do dólar em ouro. A decisão ficou marcada como um daqueles momentos que parecem dividir a história econômica em duas épocas: antes, dinheiro ligado a um ativo físico; depois, dinheiro fiduciário, sustentado pela confiança nas instituições que o emitem.
É fácil transformar essa mudança em explicação para quase tudo o que veio depois. Inflação, crescimento das dívidas, expansão do crédito, crises financeiras e perda de poder de compra podem ser reunidos em uma narrativa aparentemente simples: quando o dinheiro perdeu o lastro, os governos deixaram de encontrar um limite.
Há algo verdadeiro nessa intuição. O vínculo com o ouro realmente impunha uma restrição. Mas concluir, a partir disso, que sua retirada piorou nossa vida econômica exige muito mais.
Um sistema monetário não pode ser avaliado apenas pelo que impede suas autoridades de fazer. Também importa o que permite fazer quando a economia muda, sofre um choque ou entra em crise.
A questão, portanto, não é simplesmente se o dinheiro possui lastro. É onde está o limite sobre o poder de criá-lo e administrá-lo.
O lastro não era apenas simbólico
Em um regime de conversibilidade, uma unidade monetária representava o direito de obter determinada quantidade de ouro. Isso criava uma restrição concreta.
Se uma autoridade expandisse excessivamente a quantidade de moeda enquanto prometia convertê-la a uma taxa fixa, poderia chegar um momento em que suas reservas já não fossem suficientes para sustentar a promessa. A própria possibilidade de conversão disciplinava o sistema.
Michael Bordo e Finn Kydland analisaram o padrão-ouro exatamente sob essa perspectiva: como um mecanismo de compromisso capaz, em determinadas experiências históricas, de restringir mudanças oportunistas na política monetária.[1]
Existe, portanto, uma intuição legítima por trás da defesa do lastro. Uma autoridade não podia alterar indefinidamente a quantidade de moeda sem colocar em risco a conversibilidade.
Mas o funcionamento histórico do padrão-ouro também mostra que essa limitação nunca foi tão automática quanto às vezes imaginamos. Em circunstâncias extraordinárias, como guerras, países chegaram a suspender a conversibilidade para depois buscar restaurá-la. O sistema dependia do ouro, mas também da credibilidade das regras e da expectativa de que os compromissos seriam cumpridos.[1]
O ouro ajudava a criar disciplina. A disciplina, porém, nunca existiu completamente separada das instituições.
Quando o limite também se torna uma restrição
Uma regra pode ser valiosa justamente porque impede uma decisão conveniente no curto prazo. Essa é parte da força de um compromisso.
O problema é que a mesma regra capaz de impedir uma decisão ruim também pode dificultar uma decisão necessária.
A experiência da Grande Depressão ajuda a enxergar esse outro lado.
Ben Bernanke e Harold James examinaram 24 países e encontraram uma relação importante entre a permanência no padrão-ouro, a deflação, crises bancárias e a profundidade das depressões nacionais durante os anos 1930.[2] Isso não significa que o ouro, sozinho, tenha causado a Grande Depressão. O resultado é mais específico: o funcionamento problemático do sistema monetário internacional contribuiu para transmitir e intensificar forças deflacionárias, enquanto países que permaneceram vinculados ao regime por mais tempo enfrentaram dificuldades maiores em determinadas dimensões.
Aqui aparece o custo potencial de uma âncora rígida.
Se preservar a conversibilidade exige manter determinada orientação monetária mesmo quando a atividade econômica se deteriora, aquilo que protege contra a discricionariedade também pode reduzir a capacidade de resposta.
Isso não transforma o padrão-ouro em um sistema necessariamente ruim. Mostra algo mais importante: disciplina monetária e estabilidade econômica não são sinônimos.
Um regime pode restringir com eficiência determinados comportamentos das autoridades e, ainda assim, responder mal a certas circunstâncias.
Por isso, comparar dois sistemas apenas pela quantidade de disciplina que impõem produz uma análise incompleta. Também precisamos perguntar o que essa disciplina impede quando alguma flexibilidade teria valor.
Por que 1971 não explica o que veio depois
A imagem de uma ruptura total em 1971 é atraente porque oferece uma data precisa para uma transformação enorme.
A história de Bretton Woods é menos simples.
O sistema criado no pós-guerra não reproduzia o padrão-ouro clássico. As moedas participantes mantinham relações fixas com o dólar, enquanto o dólar preservava uma conversibilidade oficial em ouro. Era uma arquitetura monetária própria, com regras e circunstâncias específicas.[3][5]
Durante sua fase de plena conversibilidade, aproximadamente entre 1959 e 1971, Bretton Woods apresentou desempenho particularmente estável em diferentes medidas macroeconômicas na comparação histórica feita por Michael Bordo.[3]
Esse resultado merece atenção. Não permite, porém, concluir que o ouro tenha causado sozinho aquela estabilidade.
O período também envolvia condições particulares do pós-guerra, controles sobre movimentos de capital, taxas de câmbio administradas e uma arquitetura internacional que não pode ser reduzida à presença do metal.
O próprio sistema continha ainda uma dificuldade crescente. A economia mundial precisava de dólares, enquanto a credibilidade da conversibilidade exigia que a quantidade desses dólares permanecesse compatível com as reservas de ouro dos Estados Unidos.
Com o tempo, essa tensão tornou-se cada vez mais difícil de administrar.
Há outra razão para desconfiar da narrativa que transforma agosto de 1971 na origem de toda a inflação posterior.
Michael Bordo e Barry Eichengreen mostram que a restrição externa exercida por Bretton Woods já vinha perdendo força durante os anos 1960.[4] Segundo sua reconstrução, antes de aproximadamente 1965 as preocupações com a posição internacional dos Estados Unidos restringiam mais fortemente a atuação do Federal Reserve. Quando esse condicionamento enfraqueceu, aumentou a margem para perseguir outros objetivos, ao mesmo tempo que cresceram as pressões inflacionárias.
Parte da mudança, portanto, já estava ocorrendo antes de Nixon fechar oficialmente a janela do ouro.
A inflação também não surgiu naquele dia. O registro histórico do Federal Reserve situa o encerramento da conversibilidade em um contexto no qual as pressões inflacionárias e as dificuldades para sustentar o sistema já estavam presentes.[5]
Nada disso torna a decisão de 1971 irrelevante. Ela retirou uma restrição importante.
O que deixa de ser defensável é uma sequência muito mais simples: havia ouro, acabou o ouro, surgiu a inflação.
Uma data pode marcar formalmente uma mudança sem explicar sozinha tudo o que acontece depois dela.
Quando o limite passa para as instituições
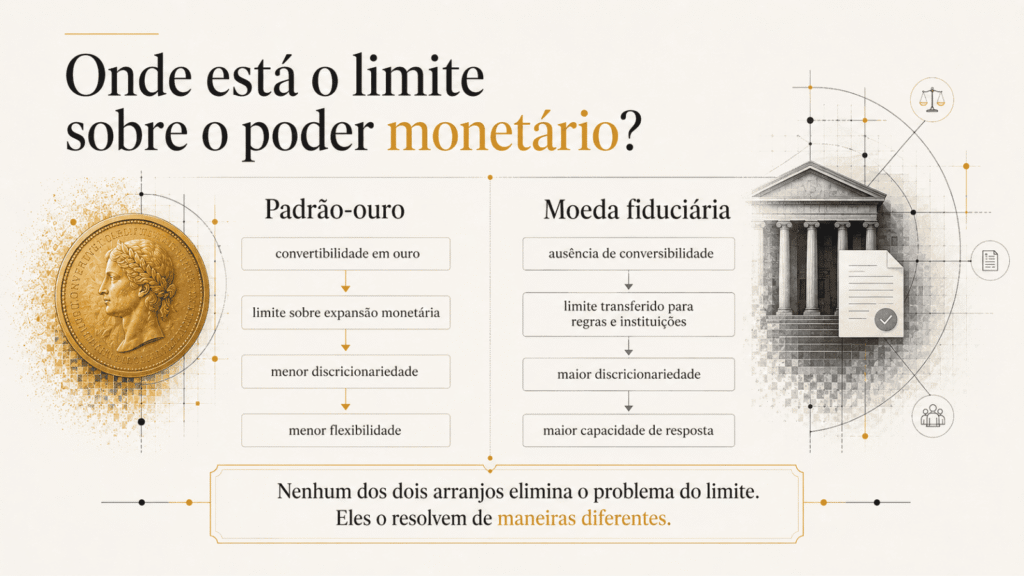
Ao desaparecer a obrigação de converter moeda em uma quantidade fixa de ouro, desaparece um tipo específico de limite. A necessidade de limitar o sistema monetário, porém, continua.
O limite muda de lugar.
Em um regime fiduciário, a moeda não precisa ser resgatada por um ativo físico a uma taxa fixa. Isso oferece às autoridades uma flexibilidade que regimes rígidos de conversibilidade não possuem.
Essa capacidade pode ter valor. Permite reagir a necessidades de liquidez, pressões deflacionárias e determinados choques econômicos.
Mas a flexibilidade traz seu próprio problema: quanto maior a capacidade de agir, maior também a possibilidade de agir mal.
O dilema monetário não desapareceu com o ouro. Foi deslocado.
Sem uma obrigação material de conversão, o sistema passa a depender mais de regras, mandatos, credibilidade, transparência e instituições capazes de impor limites às decisões de quem controla a moeda.
É nesse ponto que posições aparentemente opostas podem cometer erros semelhantes.
Uma delas imagina que o ouro resolvia quase automaticamente o problema da disciplina. A experiência histórica não sustenta essa leitura. Regimes lastreados também dependiam de regras, instituições e decisões humanas, além de apresentarem suas próprias vulnerabilidades.
A outra imagina que instituições modernas tornam desnecessário preocupar-se com limites monetários. Essa conclusão também vai longe demais. Se uma moeda fiduciária depende da confiança de que o poder de criá-la e administrá-la não será usado arbitrariamente, então a qualidade dessas restrições institucionais não é um detalhe. Faz parte do próprio funcionamento do sistema.
Limites críveis, transparentes e suficientemente resistentes às conveniências do momento são desejáveis. Isso não significa, contudo, que precisem necessariamente assumir a forma da conversibilidade em ouro.
Um limite não merece ser preservado apenas porque é difícil de romper. Também precisamos perguntar quais ações legítimas ele impede e que custos produz quando as circunstâncias mudam.
O desafio institucional é mais exigente: preservar capacidade de resposta sem transformar flexibilidade em arbitrariedade.
É essa distinção que muda a maneira de olhar para o fim do lastro.
Não há base suficiente para concluir que abandonar a conversibilidade em ouro, por si só, piorou nossa vida econômica. Houve uma troca institucional importante. O ouro limitava a discricionariedade monetária, mas também impunha rigidez. A moeda fiduciária ampliou a flexibilidade e, com ela, tornou ainda mais importante a qualidade das instituições que limitam esse poder.
Perguntar apenas se uma moeda possui lastro pode, portanto, direcionar nossa atenção para o lugar errado.
A pergunta mais difícil permanece tanto antes quanto depois de 1971: quem controla o dinheiro, quais são os limites desse poder e o que acontece quando esses limites deixam de funcionar?
Referências
[1] BORDO, Michael D.; KYDLAND, Finn E. The Gold Standard as a Rule. NBER Working Paper No. 3367, 1990. Publicado posteriormente em Explorations in Economic History, v. 32, 1995.
[2] BERNANKE, Ben; JAMES, Harold. The Gold Standard, Deflation, and Financial Crisis in the Great Depression: An International Comparison. NBER Working Paper No. 3488, 1990. Publicado posteriormente em Financial Markets and Financial Crises, University of Chicago Press, 1991.
[3] BORDO, Michael D. The Bretton Woods International Monetary System: An Historical Overview. NBER Working Paper No. 4033, 1992. Publicado em A Retrospective on the Bretton Woods System, University of Chicago Press, 1993.
[4] BORDO, Michael D.; EICHENGREEN, Barry. Bretton Woods and the Great Inflation. NBER Working Paper No. 14532, 2008. Publicado posteriormente em The Great Inflation: The Rebirth of Modern Central Banking, University of Chicago Press, 2013.
[5] GHIZONI, Sandra Kollen. Nixon Ends Convertibility of U.S. Dollars to Gold and Announces Wage/Price Controls. Federal Reserve History, 2013.